Crise de type 1929 ou 1993 ?

La crise économique que nous traversons depuis le blocage du marché interbancaire en juillet 2007 n'a pas encore livré tous ses secrets.

En 1929 après le choc de la chute boursière et les désordres qui ont suivi, il a fallu attendre 1932 et 1933 pour voir tout à coup l'ensemble du système financier  s'effondrer, au milieu des réactions désordonnées des états et des banques centrales.

Il y a vingt ans, la crise commence en 91 aux Etats-Unis arrive au RU et dans les pays exportateurs en 92 et frappe de plein fouet la France en 93. La reprise est là dès 95. Le coup de massue fiscal d'Alain Juppé en 1996 provoque une récession  qui ne dure pas. La phase de reprise arrive début 1997 grâce à une forte dévaluation du Franc vis à vis du dollar.

Comme nous l'avons souvent écrit, une crise de type 1929 n'est pas prévisible. Elle dépends trop étroitement des réactions des Etats. La seule chose que l'on peut faire est de signaler les erreurs majeures et espérer qu'on sera compris et entendus, ou que les états ne feront rien de dramatique.

La crise actuelle peut déboucher sur le pire si les mesures ad hoc ne sont pas prises. Nous l'avons écrit dès 2007 et répété en 2008. Faute d'un vrai diagnostic on a vu que le G.20 a pris des options purement d'attente ou cosmétiques et qu'aucune action internationale d'envergure n'a cherché encore à traiter les causes. Nous avons alors expliqué les risques courus et  signalé que le développement du désordre viendrait des monnaies et du crédit. Nous y sommes en plein.

S'il est impossible de dire dès aujourd'hui si on entrera dans une crise de type 1929, on peut déjà signaler les ressemblances avec la crise de  1993.

Rappelons que cette crise avait été la première vraie récession d'après guerre (la première depuis 1929) ; elle avait fait baisser les PIB de façon significative (de 2 à 4%) ; le système bancaire était ruiné par la spéculation immobilière notamment sur les bureaux ;  le commerce international fut fortement ralenti pendant près de deux ans ; l'endettement des états est monté à des sommets ; le chômage est passé  dans beaucoup de pays par des pics au dessus de 10% de la population active ; les banques centrales ont ouvert grand les vannes de la création monétaire ; des plans de soutien aux secteurs industriels les plus importants ont été mis en place (juppette après la balladurette) etc.

Bref, en première analyse la crise actuelle est très semblable à celle de 93 sauf qu'elle est plus forte, frappe des états en bien plus mauvaise situation financière, dans un monde où le nombre des acteurs est plus important avec un déplacement du centre de gravité de l'économie mondiale vers l'Extrême-Orient.

On pourrait dire : la crise de 2007-2010 sera de type 1991-1993, en plus grave,  si les politiques des états ne la transforment pas  en crise de type 1929.

Il est toujours amusant et instructif de relire les livres ayant traité de la grande crise économique  d'avant. Michel Albert et Jean Boissonnat avaient fait paraître au Seuil "Crise Krach Boom"  juste après le krach boursier de 1987 , éclair dans un ciel tranquille qui avait tout à tout interrogé sur la fragilité du nouveau système mondial qui se mettait alors en place, après la correction du début des années 1980 et la fin de la stagflation (surpris par le nouveau système de changes flottants les états avaient persisté pendant les années 70 dans un keynésianisme de façade qui avait eu des résultats désastreux).

Le texte comprend de nombreux passages qui pourraient être repris aujourd'hui sans en changer une ligne.

"Au banc des accusés on voit défiler l'informatique, la dérèglementation, les nouveaux instruments financiers, les "golden boys" et autres "raiders", dans un cortège multicolore où les techniques les plus sophistiquées semblent avoir pactisé avec la perte du sens moral pour se mettre au service d'un nouveau capitalisme sauvage".  

La notion de "raiders" a été remplacée par celle de Hedge Funds. A part cela quelle actualité ! Il ne manque que la dénonciation du "court termisme" pour faire un article de 2010.

Cette crise boursière n'a pas été réellement comprise. A la fois très violente et sans grandes conséquences sur l'activité elle a laissé les analystes  un peu perdus. Personne n'avait alors compris que dans un système de changes flottants, de dérèglementation et d'ouverture forcenée des échanges financiers,   où les banques centrales cherchent à maîtriser les prix et où les salaires sont comprimés, l'épargne et le crédit se déplacent de l'industrie vers la spéculation. Une grosse partie de la création monétaire se retrouve dans les prix des biens durables et non plus dans les produits de consommation. Le double accélérateur de la spéculation sur les monnaies et les actifs provoque alors des montées de prix vertigineuses qui ne peuvent pas durer et entraînent de sévères corrections.

Rappelons qu'en quelques heures le 19 octobre 1987 le Dow Jones avait perdu 22.6% de sa valeur soit près du double du vendredi noir de 1929 ! La correction sur le dollar sera également très forte.

Faute de comprendre ce mécanisme fondamental Greenspan qui vient d'arriver à la tête de la FED va changer radicalement la politique suivie jusqu'ici par Volcker et ouvrir toutes les vannes de la création monétaire. Le résultat : la défiance vis à vis de la bourse reporte les déséquilibres vers l'immobilier. De 88 à 91 se développe une spéculation notamment sur les bureaux comme on n'en avait jamais vu. Les banques y vont à fond parce que , déjà, la rentabilité des prêts classiques à l'industrie est très faible et que la spéculation est la seule source d'argent facile.  En France les crédits à l'immobilier de bureau sont multipliés par 7.

La bulle explosera à partir de 91 et ravagera le monde jusqu'en 93.

Nos auteurs ont bien vu un aspect critique  du phénomène : "La désorganisation du système monétaire international depuis l'abandon des règles instituées à Bretton Woods au lendemain de la dernière guerre a contraints les marchés à se garantir contre certains risques. A la plus forte fluctuation des titres qui a résulté de l'intervention des investisseurs institutionnels, s'ajoute la fluctuation des changes et des taux".

Sous l'influence de Milton Friedman, malgré l'échec de ses recommandations monétaristes au début des années 80, l'idée s'est installée que les mouvements de capitaux pouvaient être entièrement libérées sous réserve de laisser fonctionner les changes flottants.  La limitation de l'inflation a permis de reconstituer un peu partout une forte épargne qui auparavant était érodée par l'inflation.  Des masses énormes de capitaux pouvaient désormais courir le monde mais le monde était devenu plus dangereux.  Ces énormes masses, gérées dans peu de mains, et désormais sans contrôle national, se déplacent par spasmes.   Henry Kaufman, une des grandes écritures de l'époque résume les causes  de la crise de 87 dans un article dans le Herald Tribune le 8 février 1988  : "la dérèglementation, l'innovation financière, la mondialisation des marchés de capitaux, l'institutionnalisation de l'épargne qui concentre les décisions entre quelques mains, la mobilité des actifs financiers que l'on a tendance à transformer en titres négociables comme on le voit aussi bien avec la dette du tiers monde. Un prêt bancaire devient ainsi un titre négociable comme une simple obligation".

On ne parlait pas encore de "subprimes" et peu de titrisation, mais la technique était déjà là. Dans le marché mondial on achète de tout sous des formes de plus en plus techniques et on a peur de tout ce qui implique le développement de protection plus ou moins illusoires et surtout de paniques auto entretenues lorsqu'une classe d'actifs (ou de dettes, c'est la même chose dans le monde bancaire) vient à être suspectée.

Le mouvement, qui était en route depuis la fin des années 80 (c'est à ce moment que se développe les salles de marchés dans les banques) va alors constamment se perfectionner. On allait voir la constitution des hedge funds,  externalisation de la fonction de spéculation hors des banques, puis le développement de la titrisation, jusqu'au CDO, et de l'assurance crédit sous forme de CDS.   Ajoutons que la notation de tous ces produits est indispensable et que les agences spécialisées vont désormais prospérer.

Le seul ennui c'est que cette maison est en papier. Elle va bruler à plusieurs reprises et devra être constamment sauver par les Etats, comme le rappelle très justement Joseph Stiglitz. La crise de 91-93 puis la chute de LTCM, puis la panique devant le risque oriental, puis la crise de 2001-2002,  voient les énormes masses flottantes canalisées dans des "véhicules" de plus en plus complexes et obscurs dévaster le monde. A chaque fois Greenspan ouvrira les gros robinets monétaires. Comme le disent nos deux auteurs "quand l'économie flambe on l'éteint avec de la monnaie. Personne ne se préoccupe de savoir si cela ne ressemble pas finalement à tenter d'éteindre le feu avec de l'essence".

La panique devant la dette grecque ou hongroise , après la panique sur les crédits immobiliers, répondent exactement aux même mécanismes, aggravés et amplifiés.

On retrouve même l'explication que nous donnons nous même de cette série de crises : les auteurs comprennent que le système monétaire international basé sur le principe des changes flottants et d'une monnaie de réserve nationale (le dollar) dont les autorités ont décidé de ne pas se préoccuper (le Benign neglect) est à l'origine des déséquilibres. De même qu'aujourd'hui on pointe le couple Chine excédentaire et Etats Unis en déficits, les deux balances jouant en même temps et en sens inverse pour déverser des liquidités gigantesques sur le monde, les auteurs suspectent la relation Japon-Etats-unis qui entraînent le Japon vers une surépargne qui sera périodiquement ruinée (provoquant l'installation d'une dette d'état colossale pour sauver les banques) en même temps que l'économie des Etats-Unis n'épargnent plus et comptent sur le crédit pour sa consommation. Il note bien que la croissance, quand elle est là, puisque le trend est ralenti par rapport aux trente glorieuses,  est partout correcte,  sauf en Europe, dindon de la farce et surtout en France, entravée par le "programme commun de la gauche", les 39 heures, la retraite à 60 ans et autres démagogies.   

Il faut être aveugle pour ne pas voir les ressemblances avec la situation d'aujourd'hui. On lira le reste : le chapitre sur la "montagne de dettes", l'autisme des Etats, la désinformation dans les médias appelée le "krach de la communication", "le Rubicon monétaire".  Les auteurs en appellent finalement  à une refonte institutionnelle : la création d'un état minimum mondial.

La mondialisation par les changes flottants, la dérèglementation, la concentration des intermédiaires financiers, cela ne peut pas marcher.

C'était déjà parfaitement clair en 1988.

On voit que rien n'a été fait pour que les changes flottants soient abandonnés, que le dollar cesse d'être la monnaie de réserve internationale, que les mouvements de capitaux  soient mis sous un strict contrôle, et que la convergence des politiques nationales s'institutionnalise au moins a minima.   

L'Europe a unifié sa monnaie mais sans comprendre les nécessités institutionnelles d'une zone de monnaie unique ni les dangers d'un oasis de fixité dans un océan de flottement monétaire.

La Chine a relayé le Japon et l'Allemagne comme créancier des Etats Unis.

La double pyramide de crédits a atteint des sommets monstrueux.

Nous en sommes là. Avec des économistes de cour à côté de la plaque, des journalistes qui regardent du mauvais côté, un krach de l'information toujours aussi profond, un silence total des états sur le tabou des changes flottants., une accumulation de dettes dont plus personne ne sait comment se débarrasser.

Et pourtant tout est clair. Depuis des décennies !

Des décennies !

Quelle honte !

Banques : moutons et pirates

Lorsque j'ai commencé ma carrière dans la banque, mon patron m'a dit : "dans ce métier, tu verras, il n'y a que deux profils : les pirates et les pétochards. Où veux-tu aller : dans le suivisme ou dans l'offensive ? ". Que répondre d'autre que : dans l'offensive. On est jeune et audacieux quand on commence ! Résultat,  il m'a collé un an au recouvrement des créances douteuses...

Avec le recul je crois qu'il avait parfaitement raison. Il y a bien d'un côté les moutons, propres sur eux, rassurants, portant particule (moins depuis qu'on privilégie le féminin et le télégénique), qui parlent sécurité, investissement responsable, politiquement correct, image, bonne intégration dans le tissu social et autres amusantes fadaises.  Et de l'autre les prédateurs, l'oeil rivé sur les lois de finances, les trous dans la législation, l'analyse des failles diverses, l'observation psychologique et  qui ne pensent qu'à faire des coups.  La fusion assez générale de la banque de dépôt et de prêt avec la banque d'affaire et les anciennes sociétés de bourse a posé quelques problèmes de culture à la direction des nouveaux groupes, sommés de fabriquer quelques chimères de carpe et de lapin.

Le résultat a été assez curieux.

Tout d'abord les banques ont externalisé leurs cow-boys. Ce sera le développement des Hedge funds.  Des gestionnaires qui travaillaient précédemment au sein des banques se sont retrouvés à gérer des fonds pour les banques et de gros investisseurs. Les pétochards sont toujours cupides, mais ils veulent que la cupidité soit assumée par les autres. A partir du moment où  les moutons pouvaient s'assurer que leur choix était partagé par d'autres moutons et qu'ils pouvaient  mutualiser la piraterie, le commerce avec les pirates pouvait se développer. On soutint en coeur du côté des banques mammouths vivant en consanguinité avec les  Etats que la meilleure gestion ne pourrait se faire que dans des paradis fiscaux, l'absolue obscurité et l'impunité pénale, avec les instruments les plus controuvés. Quand les moutons cherchent à fabriquer des loups, ils sont capables de leur donner un enclos d'importance. La législation suivit.

Mais un pétochard reste un pétochard. Alors les moutons ont développé le recours aux agences de notation. Ils étaient prêts à payer pour ce genre d'organismes qui leur permet d'exercer leur fonction de mouton avec une plus grande tranquillité. Ils se sont donnés comme seule priorité de "coller à l'indice". On est mouton, donc faire mieux que l'indice n'est pas un objectif. Mais faire moins bien serait inconvenant. On a sa dignité tout de même. Les grandes banques polyvalente ont réduit leurs analyses dans la partie placement à la sélection des fonds communs de placement et dans la partie prêt à la sélection des dossiers en fonction de risques notés.

L'ennui de cette stratégie de mouton c'est qu'elle ne rapporte rien. Les petits ruisseaux faisant les grandes rivières, certains en ont conclu qu'une banque polyvalente devait avoir "la taille critique", une notion assez dangereuse. Une course à la taille s'est développée, surtout chez les petits ou moyens. Plusieurs moutons-grenouilles(UBS, DEXIA, SocGen) se sont vus en moutons-boeufs.

Mais comment croitre quand on est grenouille ?  Evidemment en cherchant l'argent où il est c'est à dire dans le risque. Le risque capable de fournir du cash étant dans les opérations de marchés du fait des conséquences des changes flottants qui ont transformé toute l'économie mondiale en vaste casino. On a vu soudain les moutons devenir enragés de salles de marché, d'installation au plus près des marchés sauvages. Les voilà à Wall Street et à Londres. Les voilà spéculant sur les denrées et les matériaux, les devises et l'or et les matières premières. Pour leur compte propre. Un agneau déguisé en loup est encore plus dangereux qu'un loup déguisé en agneau.

Une autre solution était de développer une grosse activité de prêt et de s'en débarrasser à bon compte pour consommer le moins de capital possible (il fallait grossir que diable mais sans les moyens ad hoc).  Voilà nos banquiers transformés en courtiers en prêts et transférant leurs risques à d'autres pour continuer leur fuite en avant.  Formidable ces CDS !  En plus les courtiers ne gagnent pas sur le rendement net de leur prêts mais sur leurs commissions. Nos banquiers de dépôt deviennent des milords au même titre que les banquiers d'affaires qui marchent à la commission et aux honoraires. Sur des sommes pharamineuses. Où est parti le risque ? "On s'en fout" dit le mouton cupide. Le risque de contrepartie des CDS ? Pas notre problème. Nous sommes dans la microéconomie brownienne pas dans le pilotage macroéconomique. Il n'ya personne pour ce pilotage là ? Ah bon ! Comme c'est bizarre.

Les moutons se trouvaient bien. Tous les risques étaient pour les autres et les gros bonus pour les maîtres du troupeau.

Mais les autres, c'était eux.  Les pirates ne se sont pas faits prier de fournir aux moutons tous les produits frelatés qu'on peut imaginer. Les moutons ont donc ratissé toutes les subprimes foireuses, tous les madofferies.  Et ils ont découverts que les notes sur lesquelles ils s'appuyaient étaient en vérité des paris stupides, l'évaluation étant de fait rendue impossible par la masse et la complexité des opérations. Le propre des paris stupides est évidemment de foirer en dû temps.

Les portefeuilles se trouvèrent soudains surévalués et parfois dans des proportions considérables. Il fallait passer tellement de provisions que la faillite générale était inévitable. Nos moutons ont alors considérés les autres moutons comme enragés. Le marché interbancaire s'est bloqué. L'assurance a failli ne plus jouer : les assureurs étaient ruinés. L'économie est entrée en récession remettant en cause les portefeuilles les plus sains.

Les états sont venus au secours des moutons pour les sauver de l'abattoir en accusant les pirates.

Mais il n'y a pas pire pirate qu'un mouton cupide et inconscient qui a organisé une fausse cabane en paille en croyant se protéger.

Alors bien sûr il faut lutter contre les pirates.  Mais il faut surtout s'occuper des moutons. C'est eux qui font les immenses mouvements qui fichent tout par terre. Prenez l'affaire de l'assèchement des crédits à la Grèce. On accuse les pirates. Il y en a et ils se sont mis en chasse. Mais lorsque les moutons tous ensembles se sont d'un seul pas retirés de tous les marchés de la Grèce, ce sont eux qui ont asséché le marigot. Pas les pirates. Rien de pire qu'un mouvement de foule de moutons. Panurge l'a déjà dit depuis longtemps.

Le rôle du G20 est bien de démolir le château fort en carton-pâte que les moutons ont édifié autour d'eux pour s'installer dans une fausse tranquillité. Certains parlent de supprimer purement et simplement les CDS et les agences de notation. Au fond pourquoi pas ? Ce sont en fait des leurres si on leur fait jouer le rôle d'avertisseur et de garantie des risques. Mieux vaudrait garder les risques au sein de banques plus petites. En cas de grave manquement la solidarité de place jouerait et en cas de sinistre irrattrapable  la faillite serait prononcée, tout en sauvegardant les dépôts.  Laisser des mastodontes se constituer qui ont le droit de tout faire dans l'obscurité plus ou moins totale avec la fausse assurance que quelqu'un fera la contrepartie des erreurs, a été une sottise majeure. Croire qu'avec des régulateurs (dont on a vu qu'ils ne régulent rien) et un impôt spécial sur les banques (qui devient drôle s'il est replacé et détourné de son but s'il est donné à l'Etat) , les mêmes intervenants vont changer de comportement est une illusion.

Il faut retailler les bergeries et réduire l'aire des loups. 


Sylvain Dieudonné pour le Cercle des économistes e-toile.


Crise : Les faiblesses du débat médiatique en France

Ceux qui ont étudié la crise de 1929 et plus particulièrement l'histoire économique de la France entre 1929 et 1940 savent à quel point le débat médiatique avait été alors décalé des réalités. Les journaux  n'ont donné alors qu'une couverture anecdotique des évènements sans jamais fournir à leur lecteur la moindre clef utile d'interprétation.

Il est vrai qu'à cette époque les journalistes n'avaient strictement aucune connaissance en économie, une caractéristique qu'ils partageaient avec le personnel politique. Au final la France sera le pays qui aura le plus souffert de la récession qui lui coûtera autant que la guerre de 14-18.

L'ignorance crasse ne paie pas.

Il y eut une énorme remise en cause après guerre et de gros efforts pour assurer non seulement qu'une partie des élites aient des notions d'économie  mais que le public cultivé puisse accéder à un niveau suffisant de connaissances pour éviter les pièges les plus grossiers.

 Alfred Sauvy fit notamment à gauche un travail pédagogique excellent et un temps efficace.  Fourastié joua un rôle certain pour éviter qu'au moins les journalistes qui s'informent des faits économiques ne disent pas absolument n'importe quoi.

Cet effort s'est effondré à partir de 1968 et surtout de 1974.

Toutes les idées malthusiennes ont progressivement repris leur place détestable sur l'échiquier politique, à droite comme à gauche. Le clientélisme politique est redevenu la base des politiques gouvernementales, détournées largement par les hauts fonctionnaires au profit de l'Etat.

La presse a assimilé l'économie à la bourse. Nous sommes retombés dans le trou. L'émergence des nouveaux médias télévisés où les débats sont nombreux a accentué la dérive vers le n'importe quoi. Malheureux téléspectateurs ainsi empêchés d'avoir accès à une information pertinente et gavés de sottises toutes plus grosses les unes que les autres, comme dans les années trente.

Quelles sont les énormes faiblesses qui défigurent les débats médiatiques ?

- La première est la dérive idéologique.

La question n'est pas de savoir si le libéralisme à la Sorman est contredit par la crise ou l'étatiste révolutionnaire façon socialisme violent est la solution imminente. Pourtant, que de débats passionnés sur ce thème inutile ! Il n'y a pas besoin d'être socialiste pour admettre que les banques puissent être nationalisées si nécessaire ni membre d'Attac pour prétendre que le rôle des états est d'une importance critique. Il n'y a pas besoin d'être maoïste néo-néospontex pour comprendre que la croissance et le plein emploi sont deux objectifs politiques vitaux, ni adeptes de Déroulède ou des Croix de feu pour savoir qu'on ne résoudra rien par une nouvelle fiscalisation outrancière de la société ni une fuite en avant dans la dette.

Aucun des problèmes qui nous affligent sont dans l'analyse de leurs causes ni dans la recherche des solutions une affaire droite- gauche.  Les réflexes conditionnés sont trop forts. La crise est un enjeu de lutte de  partis alors qu'il devrait être un moment de recherche commune d'une explication et d'une politique nationale efficace.

- Proche mais distincte est la fuite dans l'abstraction plus ou moins lyrique. Entre la psychanalyste de service qui explique la faiblesse de la consommation par l'affaiblissement de l'appétence sexuelle dans une Europe vieillissante, le sociologue en émoi qui croit deviner des tendances si profondes  qu'il ne les précise jamais et le philosophe en rupture d'idées mais pas de vocabulaire, les soirées télévisées prennent dans les émissions cultureuses des allures souvent tragi-comiques.  Les pires sots  sont souvent les philosophes. Ils ne savent rien mais avec un aplomb digne de meilleures causes. Comme quoi, savoir qu'on ne sait rien n'apporte pas toujours de grands éclairages sur le reste.

- La faiblesse technique reste la difficulté majeure. Ne comprenant pas les concepts, les intervenants se ruent sur des apparences. Ainsi on voit M. Attali prendre la pause et expliquer la dette par le seul gonflement spontané des crédits bancaires privés aux Etats Unis. Aucun économiste sérieux ne prétendra que les banques privées peuvent créer de la monnaie à volonté. Alors comment ont-elles fait pour que leurs bilans atteindre 400% du PIB  ? Les journalistes pourraient poser la question. Mais c'est trop technique et n'intéresse pas le téléspectateur moyen et la ménagère de 17 à 47 ans. Aucune infographie n'a repris l'évolution des quatre dettes (entreprises, particuliers, banques, états) depuis 1974. Elle serait pourtant édifiante. La seule édifiante.

Rappelons que pour un économiste la dette joue par sa masse plus que par ses composantes. Que Le Monde ou Le Figaro fassent enfin l'effort de sortir les courbes pour la France, le RU, l'Espagne, les EU, le Japon et l'Islande ! Et ils verront les contours de la vérité et pourront se poser la question : comment en arrive-t-on à une telle pyramide de dettes à l'échelon mondial !  Et tout à coup, par miracle, on verrait que la source internationale de la dette est le dérèglement du système monétaire international. Mais comment faire ? Ecrire aux journaux reste sans effet. Ils ne croient que dans les experts qu'ils fréquentent habituellement et qui non seulement n'ont pas prévu la crise mais affirment qu'elle était imprévisible !

Cela permet à des politiques comme Mme K.Morizet d'affirmer cent fois ce dimanche l'imprévisibilité de la crise "que les économistes eux mêmes n'ont pas vu venir". Si elle était imprévisible c'est qu'elle est magique non ? Ou diabolique, comme on voudra.

Alors pourquoi pas un peu de Vaudou médiatique ?

La réponse est peut-être dans le tableau publié en page 17 du International Herald Tribune de ce jour. On y voit la croissance française sur l'année passée à -2.5% (MOINS 2,5%), contre une croissance de +0.6 pour l'Europe entière, +8.1 pour la Corée et zone Euro, +3% pour celle des Etats Unis, +4.9 pour le Japon, +11.9 pour la Chine.

Comme on nous le répète : la France a été moins touchée que les autres ...  Nous sommes repartis pour faire la pire performance de tous les pays industrialisés comparables. Certes le Français est né malin et peut résister et aux mauvais résultats et aux débats débiles, mais tout de même.

Ne serait-il pas temps de soulever un peu le couvercle de conformisme et de bêtise sous lequel la France cuit à petit feu ?  


Didier Dufau pour le Cercle des économistes E-toile


Obama : un plan de réforme bancaire correct mais (très) insuffisant.

- Interdiction de la spéculation pour compte propre directe ou via des produits dérivés.

On ne voit pas pourquoi les banques de dépôts, qui reçoivent des prêts forcés de la part de tous ceux qui doivent utiliser la banque pour conserver leur épargne liquide et effectuer certaines formes de paiements, pourraient utiliser cet argent pour effectuer des spéculations pour compte propre qui, quand les banques gagnent, alimentent les bonus des hauts dirigeants et ,quand elles perdent, imposent un refinancement par le contribuable. C'est une idée de bon sens que nous défendons ici depuis toujours. Alors bravo ! Pourquoi ne fait-on pas de même en Europe et en particulier en France ?

- Transparence accrue des fonds spéculatifs :  l'idée qu'il n'y aurait de bonnes finances qu'à partir du moment où des fonds spéculatifs cachés dans des paradis fiscaux  pourraient loin de toute fiscalité et dans le secret total lancer des raids dévastateurs sur les marchés financiers mondiaux est aussi folle que celle qui considèrerait que le summum du capitalisme est le brigandage maritime en Somalie. Si les opérations sont propres et saines elles peuvent être faites en pleine lumière et dans la clarté fiscale. Il faudrait peut être tenir compte maintenant de la faillite de LTCM, 15 ans après !

- Création d'une autorité de protection des emprunteurs. Il est certain que plus aucun épargnant de comprends quoi que ce soit aux placements qu'il fait ou surtout qu'on lui fait faire. Créer une "autorité" est la vision bureaucratique de la solution. Il faut surtout renforcer la règlementation sur ce qui est autorisé ou non. Les boites noires doivent être démontées et les ventes de chimères pénalement poursuivies. On ne peut qu'espérer que cette autorité aura la capacité d'orienter la législation en faisant un inventaire détaillée des pratiques.

- Limite à la croissance des bilans bancaires. Là on confond macro économie et micro économie. Les bilans bancaires ne grossissent pas tout seul.

- Plus de pouvoirs pour la FED et plus grande transparence. Là encore les modifications institutionnelles  n'ont d'intérêt que si elles servent un projet. Quel est le projet ? La FED a des responsabilités majeures dans la crise actuelle.

Le plan Obama est finalement modeste, certainement pas à la hauteur des évènements, mais au moins il va dans la bonne direction.

Que manque-t-il ?

D'abord une vision des causes de la crise et une idée majeure de ce que serait le cadre de fonctionnement financier et monétaire de la mondialisation. A partir du moment où on se contente de croire que la crise est due à un simple dérèglement du comportement des acteurs financiers, sans se préoccuper du contexte, on bâtit sur du sable. Le plan Obama peut faire un peu de bien mais il ne règle rien. Rappelons le une fois de plus : la crise n'est pas due principalement aux subprimes. Elle a certes frappé particulièrement le marché immobilier. Mais la victime n'est pas l'assassin, même si elle a mis du sien.

Ne comprenant pas pourquoi les bilans des banques se sont mis à gonfler démesurément sur une longue période, on essaie de leur mettre une camisole. On ferait mieux d'agir sur les causes plutôt que sur les symptômes.

Il n'y a aucune mesure proprement monétaire, notamment dans le domaine de l'organisation monétaire internationale. C'est une erreur colossale d'analyse et la condition de l'impuissance.

La réforme Obama est donc bien orientée. Aucune mesure n'est absurde. Mais elle est si partielle qu'elle n'a au fond pas grand intérêt et n'est pas en mesure d'atteindre son but affiché : empêcher qu'une crise du même genre ne se reproduise.

De toute façon une crise du système financier international ne peut pas avoir de solution nationale. C'est vrai pour le plan Obama, encore plus vrai pour les gesticulations d'Angela Merkel, ou l'immobilisme de N. Sarkozy qui n'a toujours pas proposé trois ans après le début de la crise (qui commence avec le blocage du marché interbancaire de juillet 2007)la moindre proposition de réforme financière (les banques en France SONT l'état et ne permettront rien).

Quant à M. Barnier, c'est à dire l'Europe, on attend toujours. La question du passeport européen pour les hedge funds, cela reste tout de même de l'anecdotique.   
Cercle des économistes e-toile

Crise mondiale : Pas de solutions en dehors des états ( suite)


On ne sortira pas plus des monnaies administratives que le monde ne s'est débarrassé des billets après la faillite de Law. 

L'horloge monétaire ne revient pas en arrière. Jamais.  Le nouvel ordre monétaire mondial doit être fondé sur des changes fixes mais ordonnés sur une référence mondiale non nationale (ce que nous appelons le Mondio), avec l'engagement des Etats non pas "de ne pas faire plus de bêtises que les autres",  mais de respecter des règles précises sous risques de sanctions sévères librement consenties ou exclusion de la mondialisation.

L'Europe pourrait dans un tel cadre remettre les boeufs devant la charrue et repartir du pas lent mais sûr des bons laboureurs, en mettant fin aux excès gouvernementaux actuels.


La France devra renoncer à son "toujours plus" étatique et social, à sa folie fiscale et à ses dépenses publiques démesurées. Mais au moins elle bénéficiera d'un retour à une croissance durable et d'un assainissement progressif de son passif. 


Les Etats Unis, tenus de garantir la valeur externe de leur monnaie ne pourront plus faire n'importe quoi en même temps que la fixité des changes et le durcissement des règles de la spéculation et de la régulation bancaire éviteront un retour aux extrémités que l'on connait encore en ce moment. En contrepartie le dynamisme de sa création économique trouvera un meilleur emploi.


La Chine devra mieux équilibrer et plus durablement sa croissance extérieure et intérieure. Elle y gagnera plus que ne le croit les partisans d'un mercantilisme sauvage.


Les guerres monétaires du type de celle que vient de gagner la Corée du sud ne seront plus permises. Ici encore, l'accès au marché mondial impose des disciplines.


La Grèce aura une perspective qui soit autre que la catastrophe, même si elle n'échappe pas à quelques ajustements nominaux des prix et des salaires. Une déflation conduite de façon raisonnable dans un cadre global pacifié à toutes les chances de réussir.


On dira : si on ne l'a pas fait c'est que c'était impossible !


Peut-être ! Mais au moins que la pédagogie de la crise serve. Une fois pour toute !

Didier Dufau pour le Cercle des économistes e-toile.

Crise mondiale : pas de vraie solution sans les Etats.

Les difficultés de l'Euro permettent à deux camps d'exulter.


Le premier est celui des adeptes de Milton Friedman et de la libre flottaison des monnaies. Le maître avait dit que l'Euro ne se ferait pas et si par impossible il se faisait il éclaterait rapidement. Pendant dix ans il a eu tort et voilà que sa capacité d'analyse et de prédiction est magnifiée. "On vous l'avait bien dit que cette construction était impossible. Et maintenant sa défense vous entraîne dans des complications bancaires et sociales insurmontables. Revenez à la raison et sortez de l'Euro ! Les monnaies s'échangeront alors à leur vraie valeur respective et tout sera bien. Les marchés resteront la loi du genre humain comme il se doit. Les gouvernements seront hors jeu et obligés d'être sérieux."


Le second, radicalement opposé en apparence, postule que les monnaies administratives créées à la fin de la première guerre et qui sont devenues totalement erratiques depuis 1971 sont ingérables, que le système des changes flottants est intrinsèquement pervers car il offre trop de possibilités à la spéculation tout en créant des risques immenses, que les banques centrales sont des organismes creux qui ne savent rien contrôler et qui créent plus de problèmes qu'ils n'en résolvent, et que seul l'étalon-or est de nature à faire revenir tout le monde, états, banques et agents économiques, à la raison. S'il y a étalon or, la notion même d'Euro n'a plus de sens.


Ces deux philosophies, en apparence totalement antagonistes, se rejoignent pour fêter la mort annoncée de l'Euro.


En vérité ces deux doctrines ont un autre point commun : la haine de l'état qu'il s'agit de contraindre le plus possible, soit par les disciplines de l'étalon or, soit par la sanction des marchés. L'état est l'ennemi, celui par qui tous les malheurs arrivent. Il ne doit pas avoir de responsabilités dans la gestion de la monnaie qui doit être le plus possible une monnaie privée indépendante de la gourmandise étatique. Aux entreprises le soin de découvrir des nouvelles opportunités de croissance ; aux banques de les financer si elles croient aux projets qu'on leur propose. Si elles se trompent qu'elles meurent !  Et l'excès de monnaie sera automatiquement purgé. L'Etat ne sait faire rien d'autre que de générer de l'inflation ou de la crise économique.
L'ennui, c'est que l'histoire a condamné chacune de ces deux options.


L'étalon-or n'a duré que quelques années, de 1873 à 1914. Et qu'a-t-on vu ? Ce qu'on appelait "la grande dépression" qui a duré la majeure partie de la fin du XIXème siècle, ponctuée de grands scandales comme Panama,  et une période faste au début du XXème  qui s'est brutalement terminée par la crise boursière de 1907. L'étalon or n'a pas été un chemin de roses.
Quant aux changes flottants on a vu que de crises en crises ils viennent de nous faire basculer dans une situation plus que périlleuse qui peut bien déboucher sur une nouvelle grande dépression.


Par conséquent ceux qui exultent n'ont rien à proposer de solide pour l'avenir.


Pour une raison simple : ni l'un ni l'autre n'ont compris pourquoi leur système respectif a explosé. Ni l'un ni l'autre n'a compris le caractère indispensable des états pour assurer croissance et plein emploi.  Non pas que l'état, par nature, soit capable de déterminer les bonnes politiques, tout démontre le contraire. De mauvaises politiques économiques, on en a connu de multiples. Mais parce que toute bonne politique passe nécessairement par une intervention de l'état et toute mondialisation heureuse par une collaboration inter étatique solide et consensuelle.


Mettre hors jeu les états qui emploient directement 20 à 25% de la population active et dépensent entre 35 et 55% du PIB est totalement irréaliste. Croire que le chacun pour soi  et l'or ou les marchés pour tous donneront des résultats merveilleux est une farce.


La question n'est pas de mettre les états hors jeu, mais de faire qu'ils jouent bien. L'orchestre jouera-t-il mieux sans chef, en espérant que la sélection individuelle des meilleurs solistes  suffira à créer la qualité ?  C'est l'idée des changes flottants Chaque banque centrale maintient la valeur intrinsèque sur son marché de la monnaie dont elle a la charge et le bonheur suivra. Ou faut-il lui laisser un chef mais sous la tutelle  d'un ordinateur qui dira si la qualité est bonne ? C'est un peu l'idée de l'étalon or.
Nous nous pensons qu'il faut un bon chef d'orchestre travaillant sur de bons principes avec d'excellents solistes.


Quelle aura été la force de l'Euro ? D'abord de permettre à l'ensemble économique européen de s'unifier mieux. Le fait de passer d'un pays à l'autre sans changement de monnaies a permis une fluidité des échanges des capitaux, de marchandises et de services propices à une meilleure intégration et un rattrapage des économies pauvres.  Quelle aura été la faiblesse de l'Euro ?  Le fait d'avoir laisser les état maîtres de leurs politiques économiques, mais sans possibilités de politiques monétaires et sans autres contraintes que celles d'un traité.  Si le monde n'avait pas baigné dans le flottement généralisé et la liberté totale des mouvements de capitaux , cette politique avait sa chance. Mais on n'a pas voulu comprendre qu'un îlot de fixité dans un océan de flottabilité serait durement battu par les flots.  L'Hubris politique l'a emporté sur la sagesse économique. On a mis la charrue avant les bœufs et une fois de plus en Europe on voit les boeufs piétiner la charrue.


L'Euro n'est pas possible sans une coordination des politiques économiques et budgétaires (ce que tout le monde a désormais compris), et sans une certaine fixité des changes dans le monde (ce dont personne n'a conscience). C'est ce que nous avions écrit au moment de Maastricht.


On était un peu dans la situation qui a prévalu lorsque la France a adopté le système de Law sur la généralisation du rôle du billet de banque. Le billet de banque est un formidable progrès mais son succès suppose que différentes conditions soient remplies. On a voulu passer outre : on a eu la faillite.  L'Euro a voulu passer outre. Et on risque la faillite de l'ensemble. Mais cela n'empêche pas que l'Euro soit globalement une excellente solution pleine d'avenir. Mais pas organisée comme cela et pas dans un monde de changes flottants. Tous ceux qui ont prétendu que l'intendance suivrait ont sauté "un pont trop loin", pour reprendre une image célèbre.


Imagine-t-on une seconde que la Grèce serait sauvée par le retour immédiat à l'étalon or ? Elle n'a pas d'or. Et un record de dettes. Voudrait-elle saisir le trésor de la banque centrale comme en Argentine il y a quelques semaines, elle n'y trouverait rien.
Imagine-t-on que la Grèce soit sauvée immédiatement par le flottement de sa monnaie ?  Cela supposerait un défaut quasi total sur sa dette et un effondrement des changes tel qu'aussitôt le monde entier se vautrerait sur ses plages et dans ses criques. Elles ne sont disponibles que quelques mois par an et ne génèreront jamais de quoi faire vivre le pays et rembourser ses dettes. La Grèce serait un pays sans capitaux, sans monnaie et probablement sans client car l'explosion de la zone euro aurait la conséquence de ruiner beaucoup d'épargnants sans parler des Etats.   


Même à titre de transition la flottaison ou l'étalon or ne sont pas des solutions.


Quelle est donc la solution ?


La solution est la même que celle que nous proposions dès le blocage des marchés interbancaires en juillet 2007, la même que celle que nous proposions au moment de la chute de Lehman-Brothers.


Nous sommes dans une crise mondiale de la dette que seule la croissance mondiale permettra de surmonter.


La seule solution est dans la coopération totale interétatique pour une croissance mondiale générant suffisamment de ressources pour rétablir les équilibres essentiels. Aucune autre solution n'existe qui évite de grandes souffrances. Qu'on se rappelle les âneries qui étaient répétées par les perroquets sur la crise des subprimes qui n'était qu'un problème américain ! La crise était déjà globale et ne pouvait que recevoir un traitement global. On n'a rien fait.  Quand en septembre 2008 c'est l'ensemble du système financier mondial qui s'est effondré, on a bien compris que la crise était globale mais on a considéré qu'il suffisait de transférer les actifs pourris des banques aux Etats, en laissant les banques centrales lâcher les rênes monétaires,  sans autre réforme que de microbiques remises en cause sur des sujets annexes comme la comptabilité, les primes  et l'organisation des marchés de CDS.


Nous avons crié au fou pendant toute cette période devant cette indécence intellectuelle.  


Pendant ce temps là la récession s'est installée, la crise de la dette s'est amplifiée, les banques sauvées et gorgées de liquidités dans un marché totalement libre s'en sont donné à coeur joie dans la spéculation imbécile, chaque pays a poursuivi sa petite cuisine sur son petit réchaud. Aucun diagnostic réel de la crise n'a été fourni. Le commerce international ne s'est jamais remis totalement en place, répondant plus à des politiques étatiques égoïstes ou à des pulsions de la spéculation qu'aux nécessités d'une reprise générale de relations économiques saines entre les états.


La solution était évidemment ailleurs. Il fallait d'abord acter la faillite des changes flottants, de la "dissymétrie" des institutions internationales, de l'égoïsme globalement destructeur  des politiques nationales américaine et chinoise  et reconnaître que cet ensemble était la cause principale de la crise. Puis faire le constat que seule un ressaut de la croissance pourrait sortir  le monde de l'embarras ainsi créé.


Si les nations s'étaient réunies pour d'une part annoncer que désormais le système des changes serait stabilisé sur des valeurs de change correspondant aux parités de pouvoir d'achat, que la spéculation internationale sur les changes serait immédiatement interdite et sanctionnée pénalement, que les banques en faillite seraient immédiatement nationalisées et restructurées en attente d'une solution plus durable,  que le FMI, rendu égalitaire dans la composition de sa gouvernance assurerait la discipline de l'ensemble avec l'aide de fonds monétaires régionaux, que les excès de dettes seraient restructurées, que les déficits publics ne pourraient pas dépasser certaines limites en dépit des plans de relance, et seraient plutôt financé par la création monétaire directe que par l'intermédiaire de banques en faillite alimentées par des avantages indus, le coût de la crise aurait été bien moindre et aucun des ferments qui l'avaient créées ne seraient demeurés.


Cela supposait un changement d'attitude politique de la part des Etats unis, sommés de renoncer au privilège douteux du dollar, de la Chine, sommée de mettre fin à son mercantilisme, de l'Europe, sommée de mettre fin à l'incohérence entre des états généralement laxistes et une BCE astringente.


On n'aurait pas fait l'économie d'une récession mais on en serait sorti aujourd'hui car les courants commerciaux auraient repris et l'angoisse sur l'avenir aurait cessé. Les citoyens américains n'auraient plus de panique sur la future dévaluation de leur monnaie. L'Euro ne craindrait plus le feu des marchés et pourrait sortir en douceur de la double contrainte d'une monnaie trop fortement défendue et d'un dérèglement général des finances publiques de ses membres . La Chine n'aurait pas à prendre des mesures déraisonnables sur la confiscation prudentielle de certaines ressources mondiales et des relances du crédit interne totalement aventurées.


Décidemment non, cette exultation générale devant la crise de l'Euro n'est pas porteuse d'avenir. On ne sortira pas de la crise en l'aggravant. La seule solution est dans l'engagement des états vis à vis de la valeur respective de leurs monnaies et leur retour à la sagesse budgétaire.


On ne sortira pas plus des monnaies administratives que le monde ne s'est débarrassé des billets après la faillite de Law.  L'horloge monétaire ne revient pas en arrière. Jamais. 


Les sept vies des banques

On dit depuis les Grecs que les chats ont sept vies, mais heureusement les Egyptiens savaient qu'ils en avaient neuf.

Combien de vies ont les banques ?

Après les hauses de prix du pétrole elles furent gorgées de liquidités qu'elles prêtèrent à qui mieux mieux et notamment à des Etats qui ne purent jamais rembourser.

Il fallut les sauver. Cela pris plus de dix ans.

Ensuite elles s'engouffrèrent dans les milles spéculations financières de la fin des années 80. Dès 93 le système bancaire s'est retrouvé ruiné. Il fallut intervenir.

Quand la faillite de LTCM mença tout le système financier, il fallut une fois de plus intervenir.

Et ne disons rien de la crise des "pays émergents" qui faillit à nouveau tout mettre par terre.

La crise de 2000, avec la très belle faillite d'Enron, remit l'ensemble des banques sous l'ombrelle des Etats.

Puis vint les subprimes et le blocage des marchés interbancaires. Asphyxiées, les banques ne furent sauvées que par l'intervention des Etats qui décidémment n'ont rien d'autre à faire.  


Mais voici que Lehman Brothers explose en vol. Heureusement il y avait les CDS. AIG qui en était la contrepartie principale s'avèra incapable d'assurer ses garanties. L'Etat américain renfloua l'institution et avec elle toutes les banques, dont de nombreuses grandes banques françaises, qui sinon seraient dans les affres du redressement judiciaire.

Les prêts aux Etats fragiles furent bientpôt attaqués. L'Europe et la BCE vinrent une fois de plus sauver les pauvres banques.

Nous voici donc à 8 vies consommées.

Sans vouloir appeler un chat et une banque un chat presque mort, il demeure qu'on est arrivé tout de même presqu'à la fin d'une histoire, non ?


Un mythe économique : la thèse des zones monétaires optimales

Les efforts d'unification économique qui se sont multipliés dans la seconde partie du XXème siècle ont provoqué de nombreuses réflexions sur les conditions du succès de ces tentatives.  Certains économistes ont recherché par exemple dans quelles conditions économiques un groupe de pays avait intérêt à unifier sa monnaie et réciproquement quand il devait l'éviter à tout prix.

Cette démarche est parfaitement vaine. Il n'y a pas de facteurs économiques spécifiques qui poussent ou non à l'unification monétaire. Dans cette affaire ce n'est pas l'économie qui mène le bal mais uniquement la politique.  Et le vrai débat porte sur les conditions POLITIQUES du bon fonctionnement d'une union monétaire.
 
S'il existait des conditions économiques de ne pas rejoindre une zone monétaire cela voudrait dire que certaines économies, par nature et non pas par politique, aurait besoin structurellement de changer régulièrement de taux de change. On peut en effet inverser la proposition en l'exprimant ainsi : dans quelles conditions économiques est-il préférables de pouvoir modifier incessamment son taux de change ? Et quand on pose la question ainsi les réponses se font rares. Car il n'y a aucune conditions structurelles proprement économiques qui invitent à faire varier fortement et constamment le taux de change d'un pays.

La politique de change offre des avantages pour régulariser les déséquilibres créés en général par des politiques économiques et sociales différentes. Mais dans une zone politiquement intégrée on n'a jamais vu une partie de la zone réclamer son indépendance monétaire pour des motifs exclusifs de rationalité économique. L'Auvergne, pour donner un exemple, n'a jamais demandé l'instauration du "Fouchtra", si on veut donner un nom à une monnaie qui serait propre à la région, pour régler ses difficultés de développement. Les libertés politiques et économiques d'aller et venir, de contracter, de posséder, dans l'ensemble monétaire français provoqueront des évolutions conduites par l'intérêt économique et social. Certaines seront favorables à l'activité locale d'autres non. Pays hercynien de faible rentabilité agricole, de possibilités de transport limitées  et de ressources minières peu significatives, la région a connu une très forte émigration. Il est à noter que l'existence du "Fouchtra" n'aurait en rien empêcher l'affaire.  Ce sont des politiques de développement à l'intérieur de la zone monétaire qui ont conduit à modifier le cours naturel des choses et à essayer d'optimiser les chances économiques de l'endroit.
 
En d'autres termes les conditions économiques dictent leur loi indépendamment des régimes de change.
 
De même que la psychanalyse ne guérit que les maladies qu'elle a elle même provoquée, les manipulations de change ne guérissent que les désordres qu'ils ont permis.
 
La plupart des arguments économiques avancés pour déterminer une zone d'union monétaire optimale sont des tautologies.
 
- Le degré d'ouverture des économies. Il est évident qu'un pays qui vit en autarcie et entend continuer ainsi n'a strictement aucun intérêt à rechercher une union monétaire.
 
- La flexibilité des salaires.  Partout les salaires sont devenus inflexibles. Nulle part on ne les baisse sans drame.
 
- La diversification des productions. L'argument est peu convaincant : un pays de monoproduction aurait immédiatement intérêt à s'ouvrir sur l'extérieur pour trouver les produits qui lui manquent  et la valeur de sa monoproduction  sera directement liée à la demande extérieure. La manipuler périodiquement via un taux de change n'aurait aucun intérêt durable.

- La distance entre les pays concernés.  La colonisation a prouvé qu'une union monétaire était possible avec des pays forts lointains pourvu qu'il y ait une unité politique de gouvernance.

- Le désir des hommes de changer de domicile et de s'expatrier. Nécessité fait loi. Indépendamment de toute considération sur le système des changes.
 
Arrêtons là : il n'y a pas de conditions économiques optimales structurelles pour créer une zone de monnaie unique.
 
En revanche il y a de fortes conditions de gouvernance POLITIQUES.
 
La souffrance actuelle de l'Euro ne provient pas  de conditions structurelles incompatibles entre ses composantes, mais du non respect des conditions de gouvernance d'une telle zone.  Dans le cas de la Grèce, le cycle de convergence préalable n'a pas été respecté dans des proportions qui laissent tout de même assez pantois.  Et la philosophie générale qui fait d'un traité, Maastricht, l'alpha et l'oméga de la conduite des affaires, est une erreur politique majeure, en l'absence de toute structure de pilotage économique de la zone. Cette erreur a été dénoncée cent mille fois et la relever ne présente strictement aucune originalité.
 
Elle a été d'autant plus dangereuse que l'Europe a cru qu'une monnaie artificielle pourrait être gérée dans un système de changes flottants par la seule BCE.  Une déficience structurelle régionale dans un système non fonctionnel global ne peut mener qu'à des catastrophes. On retrouve là notre combat permanent.

La question de la zone Euro est purement politique. Est-on décidé d'aller vers une union générale en Europe ou non. Cette option est la notre. Mais cela a des conséquences de structure et de gouvernance globale.  L'Europe a, une fois de plus, mis la charrue avant les boeufs et les boeufs piétinent actuellement la charrue avec une grande gaité. Ce système implique des crises qui rendent inévitables des ajustements précipités ultérieurs. Certains pensent que la méthode est la seule possible.  
Il ne faut pas pousser trop loin la rationalité de l'irrationalité.
 
Admettons que ce soit bien le mode de progression de l'intégration européenne.

Alors il faut aujourd'hui (avec une vingtaine d'années de retard), sous le feu, mettre en place les institutions congruentes avec la monnaie unique. Un traité ne suffit pas.
Il  faut aussi s'assurer que le système monétaire global qui présidera à la volonté également politique de libérer les échanges à travers le monde ne soit pas maladif.
L'Europe n'a donc aucun choix :
- elle doit opter pour l'approfondissement de l'union et parer sa dislocation.
- elle doit militer pour une réforme du système monétaire international.
La grande erreur des fédéralistes est d'avoir privilégié le débat purement institutionnel  en matière politique tout en abandonnant les grandes questions économiques pour la résolution européenne de problèmes microbiques. Ce grand écart était d'autant plus absurde que l'Europe abandonnait tout discours sur le système monétaire mondial et acceptait dans le silence une globalisation effrénée et sans cadre.

Elle s'est donnée tous les moyens de se faire fouetter de l'extérieur et d'être écartelée de l'intérieur.

Les pays de l'Euroland aurait du dès le départ  mettre en oeuvre une structure de coordination économique, sociale et fiscale avec un bras supranational fort pour le contrôle et l'intervention coercitive en cas de dérive, et un autre bras supranational fort pour les actions conjointes pan Euroland. Les traités n'auraient fixés que les principes généraux et l'orientation de l'Union monétaire :  dans la pratique la cohérence budgétaire et la coordination fiscale et sociale.

L'erreur pour l'Europe n'est pas d'avoir créé une union monétaire alors que les conditions économiques "optimales" n'étaient pas réunies dans la zone  comme on le lit un peu trop dans la presse ces temps-ci, mais d'avoir inséré la démarche de la monnaie unique dans le cadre du consensus de Washington sans ce donner les moyens organisationnels de sa politique.

Didier Dufau pour le Cercle des économistes e-toile

C'est l'heure de sonner le tocsin

La panique qui a gagné les Grecs disposant de comptes bancaires pourrait paraître paradoxale. Pourquoi transférer ses comptes libellés  en euros en Grèce pour les retrouver en euros ailleurs dans l'Euroland ? Il est vrai que beaucoup ne les ont pas simplement transférés hors de Grèce et les ont converti, principalement en Franc Suisse. On a donc vu le Franc Suisse s'apprécier notablement. Par spéculation pure ? Peut-être mais plus surement par peur de la sortie de la Grèce de l'Euroland. 

Que se passerait-il si la Grèce sortait de l'Euro ? Aussitôt les autorités devraient prendre une décision sur la transformation des actifs libellés en Euros. Il faut bien voir que les comptes en euros sont de simples lignes d'écritures et pour obtenir de la liquidité en euros il faut que les autorités y consentent. C'est la banque centrale qui les fournit sur demande aux banques.

Elles auraient deux possibilités :

* Faire comme l'Argentine et créer un "corralito" : les Grecs pourraient obtenir de la liquidité en euros mais à concurrence d'un maximum.

* Imposer une conversion forcée des comptes avec contrôle absolue des changes, les euros restant à la banque centrale comme réserves.  Un blocage temporaire des prix éviterait une hausse corrélative immédiate des valorisations en Drachmes.

Dans tous les cas les Grecs ont intérêt à utiliser les facilités actuelles de convertibilité totale pour aller se protéger en Suisse ou ailleurs. Ce qui est intéressant c'est de voir comment réagira un pays où ce mécanisme se généraliserait. Les banques se retrouvent aussitôt sur le sol grec en crise de liquidité.  Il n'y a pas de différence avec une panique bancaire classique où on craint pour sa banque. Cela force donc la BCE à alimenter en liquidité toutes les banques grecques.  Il n'y a plus de marché interbancaire pour les dites banques qui ne peuvent trouver aucun secours des marchés européens ou mondiaux .  On se retrouve avec la situation nées des subprimes. Le "crédit crunch" est inévitable. Crédit est mort en Grèce.

Si on regarde maintenant les acteurs du jeu économique, ils sont dans la même situation qu'en cas d'hyperinflation. Tout argent qui entre est menacé de façon plus ou moins imminente si on le dépose en compte en Grèce. Dans l'industrie et le grand commerce la solution est facile : l'argent est viré directement de compte étranger en compte étranger sans repasser par les banques locales, même si les prestations sont locales. On a dissociation du circuit physique et du circuit financier.  Dans le petit commerce la situation est plus compliquée. Il faut bien encaisser de la liquidité. On ne la dépose simplement plus en banque pour qu'elle reste insaisissable. On pense qu'on pourra toujours recycler ses billets dans le reste de la zone euro si la Grèce sort de l'Euroland.

Dans tous les cas la monnaie ne retourne plus aux banques et les difficultés se cumulent.A quand une belle faillite de banque en Grèce ?

Ceux qui pensent que le seul problème grec est de nature budgétaire se trompent radicalement. Il est budgétaire et bancaire et la source des tourments conjoncturels est directement liée au système monétaire international, même si la gabegie budgétaire grecque est évidente (elle est à peine supérieure à la gabegie  française...).  

Si on généralise à l'Espagne et au Portugal, le tournis arrive très vite. Ce n'est plus 120 milliards qu'il faut mobiliser mais dix fois plus. Si les Portuguais et les Espagnols vident leur compte pour les mettre en Suisse, l'Euro s'effondre et le Franc Suisse gagne les sommets.

La BCE ne pourra plus suivre et des faillites bancaires sont inévitables. On verra alors que la prétention des banques françaises à avoir été  des modèles de sagesse volera en éclat avec l'accumulation des prêts non recouvrables. D'où nouveau crédit crunch, nouvel arrêt du marché interbancaire . Le Mistigri est revenu. 

Au passage la situation commencer à ressembler étrangement à celle qui prévalait au début des années trente.  La relance de la récession vers la dépression s'est faite par des crises monétaires pas par des phénomènes commerciaux.

Juste pour mémoire rappelons que la France fut de tous les pays industrialisés celui qui perdit le plus à la crise de 29. Pourquoi ? Parce qu'elle a simplement manqué de sang froid. Enchaîner déflation, sans la patience du résultat, agitation politique extrêmiste, dévaluation sans aucune politique d'accompagnement, dérives budgétaires, réduction du temps de travail, luttes sociales, a littéralement sabordé la France. La crise y coûtera l'équivalent de la guerre de 14 !

On voit aussi l'énorme erreur qui a été commise entre 2007 et 2008 de ne pas changer radicalement le système monétaire international avec une mise au pas tout aussi radical des mouvements de capitaux. Ce qui n'a pas été fait de façon concertée et rapide à l'époque se fait au fil de l'eau et par des crises à répétition.

On s'est contenté de lâcher les vannes de la monnaie banque centrale et de dévergonder les déficits bugétaires. Et le monde se retrouve grosjean comme devant avec des financiers molochs en pleine forme destructrice, qui sont capables de mobiliser des centaines de milliards en quelques semaines,  et qui depuis longtemps ne s'intéressent plus au commerce et à l'industrie  mais aux gros coups spéculatifs potentiels.

L'Euro peut-il exploser ? A l'évidence oui. Si la réaction en chaîne de la méfiance se met en marche cela peut même aller très vite.  Il ne faut pas croire que seul l'Euro serait touché. La réaction en chaîne toucherait le monde. Et à coup sûr on entrerait en dépression généralisée pour de nombreuses années.

Cela est d'autant plus dommage que sur le front de l'activité économique  avril a été même en Europe un mois de reprise forte.  On commençait partout à sortir du marasme.  La casse monétaire entraînerait aussitôt un casse écoomique et sociale renouvellée.

Que faut-il faire ?

Certainement pas essayer de convaincre "les marchés" par des mobilisations factices et des jolis mouvements de mentons. La potion qui aurait été douce en 2007 sera plus dure en 2010.  Mais c'est la même.

L'Europe doit laisser filer l'Euro par rapport à toutes les monnaies afin d'atteindre  .80 pour un dollar. Un contrôle des changes concerté doit être mis en place entre tous les pays de l'Euroland en même temps qu'un tarif extérieur commun doit être dressé  pour faire face aux importations des pays qui ajoutent dumping social et monétaire. Vis à vis de la Chine il faut arriver à quasiment un doublement du coût des importations. 

L'Euroland étant la plus grosse économie mondiale aura montré sa force et acquis une position de négociation internationale. Elle est assez robuste et diversifiée pour soutenir le choc.  La spéculation  internationale sera totalement désarmée.  Les mouvements de capitaux à court terme seront provisoirement réduits aux opérations associées au commerce.  L'Europe n'a pas besoin des capitaux américains ou chinois et encore moins de leur offrir les joies faciles des gains spéculatifs extrêmes.  En même temps doivent être créées deux structures européennes :

* La haute autorité européenne de gouvernance éconoimique et budgétaire avec comme pouvoir de déterminer les éléments globaux des budgets nationaux des pays de l'euroland (masses et impasse),  de faire tous les contrôles nécessaires en liaison avec Eurostats et de définir les politiques globales à suivre pour l'ensemble de la zone.  Les assembléees nationale peuvent débattre du contenu des budgets pas de leur volume ni de leurs déficits.

* La délégation à la réforme du système monétaire international avec comme mission d'obtenir une réorganisation globale du système sur la base d'un système paritaire sans monnaie nationale servant de pivot ni droit de veto d'un des membres, étant entendu que seuls des blocs monétaires seraient représentés à chaque pour chaque sphère économique de s'auto organiser. 

La BCE se verrait pour sa part doter de la supervision d'un Fonds monétaire européen avec pouvoir discrétionnaire sur l'ensemble des banques et des institutions financières. C'est ce fonds qui représenterait l'Europe au sein d'un FMI restructuré chargé simplement de faire respecter les grands équilibres entre blocs  et d'assurer la liquidité mondiale en monnaie de comptes de type Mondio en gérant la compensation entre les grands  blocs. 

Les grands pays pétroliers ou gaziers seraient contraints à négocier des contrats d'approvisionnements à long terme avec l'Europe, étant entendu que le Mondio aurait une composante pétrolière. 

L'autre solution est de continuer comme actuellement avec les simagrées et les rodomontades habituelles, du genre "l'euro vaincra car il est le plus fort". On aboutira à la dislocation de la zone Euro et au blocage de la reprise en cours. On achèvera de mettre en l'air le commerce international mondial, et on ouvrira une période de  dix ans de chaos monétaires financiers et sociaux avec une perte de confiance totale dans les perspectives à long terme. 

Il est l'heure de sonner le tocsin !


Sylvain


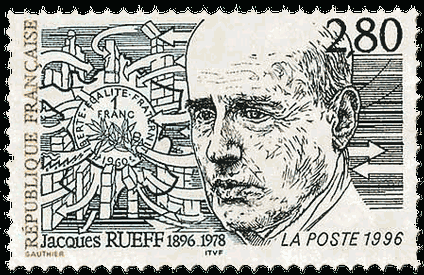
Jacques Rueff et la double pyramide de crédits

Jacques Rueff ne figure dans pratiquement aucun livre actuel  d’économie. Il est vrai qu’il n’était pas véritablement un économiste. Polytechnicien et inspecteur des Finances, il a le profil d’un notable le de la République comme la France sait en produire et un financier au sens le moins technique du terme. Le rapport Rueff-Armand reste dans les mémoires comme l’exemple même de la justification technocratique d’un retournement politique  en vue de redresser un pays et de le mettre sur la voie de la modernité.   Cette démarche, voulue par le général de Gaulle, sera souvent imitée par les politiques désireux de montrer qu’ils parcourent à nouveau le champ du progrès, en se dégageant des miasmes et rigidités d’un passé sclérosant.  Nicolas Sarkozy essaiera la formule avec le rapport Attali en début de quinquennat.

Bref, J. Rueff est considéré comme exemplaire des élites administratives  à la Française, mais pas du « Nobel » de l’économie.  

C’est bien dommage. J. Rueff était un observateur extrêmement fin des réalités monétaires et  financières.  Son témoignage est d’autant plus précieux qu’il a couvert de ses observations toute la période de 1929 à 1973. Il a donc vu se créer la bulle qui allait faire exploser l’économie américaine et à sa suite l’économie mondiale. Il a connu tous les aléas monétaires de l’entre deux guerres.  Il a vu la lente dégradation du système de Bretton Woods puis sa crise brutale à partir de 1967 menant à l’instauration des changes flottants et à un système monétaire dont les devises n’étaient fondées sur rien (monnaie entièrement administrative)  et établissaient leurs valeurs respective sur les seules forces de l’offre et de la demande.

Que découvre-t-il dès ses premières fonctions comme attaché économique à l’ambassade d’’Angleterre.  Que le système monétaire de Gold exchange standard   mis en place au début des années 20 a un comportement curieux très différent du système des points d’or que l’orthodoxie avait mis en œuvre en 1873.   La monnaie pivot d’un système de GES devient automatiquement  une monnaie de réserve.  Cette monnaie n’est pas conservée mais placée dans le pays de la monnaie pivot où elle produit des intérêts. Ce replacement crée de la monnaie qui par le mécanisme du multiplicateur  gonfle les en-cours de crédits. La balance des paiements du pays émetteur de réserves  tend à devenir déficitaire et un cycle auto- aggravé se met en place.  Du côté du pays dont les réserves en monnaie pivot se gonflent la banque centrale émet à proportion de la monnaie banque centrale et pousse donc au développement du crédit. Mais comme les réserves sont replacées dans le pays d’origine, elles servent à nouveau à justifier un nouveau round de création monétaire et de dettes.

Le mécanisme de la double pyramide de crédits était décrit.

Il observe alors le gonflement vertical de l’encours de dettes aux Etats unis et la poussée corrélative de la bourse, dont les transactions sont entièrement soutenues par le crédit et non par l’épargne.  Le crédit va de moins en moins à l’économie mais de plus en plus à la spéculation.  La dette appelle la dette de plus en plus loin des réalités.  Tous les circuits d’épargne mondiaux entrent dans la danse.  Lors que la bulle éclate ce ne sont pas seulement les Etats-Unis qui sont  frappés mais l’ensemble des circuits financiers mondiaux. Un terrible « credit crunch » se produit qui assèche les échanges. La récession violente  se produit et gagne le monde entier. Les banques font faillite partout.  Les finances publiques des Etats sont ravagées. Les troubles sociaux commencent.   

Ce mécanisme fondamental est ignoré de la quasi-totalité des ouvrages  consacrés à la crise de 1929 qui  généralement ne voient pas que la cause principale de la crise de 1929 tient aux défauts du système monétaire international.  Milton Friedman aura raison d’affirmer que la réaction de la FED face au « credit crunch » sera l’inverse de ce qu’il aurait fallu faire. Mais lui-même n’a pas d’explication de la crise elle-même. On affirmera donc aux Etats Unis : la crise de 1929 était une crise comme une autre transformée en désastre dépressionnaire par de mauvaises politiques.  Exit le système monétaire international et les conséquences drastiques de ses défauts.

On recrée un système de gold exchange standard à Bretton Woods.  Va-t-on revoir le même scénario se produire ? Pendant 10 ans il y a une telle famine de dollars qu’elle masque tout. Mais  à partir de l’arrivée de Kennedy et surtout son remplacement par Lyndon Johnson  on voit se multiplier les Eurodollars. La double pyramide de crédits est en train de se reconstituer.  Dès 1967 les observateurs commencent à se rendre compte que le système ne pourra pas durer.  A nouveau J. Rueff explique ce qui se passe. Mais on lui demande au nom de  la solidarité occidentale de ne pas attaquer la monnaie américaine, alors que le général de Gaulle ne se prive pas de demander le retour à l’étalon or au milieu des lazzis des commentateurs anglo-saxons et de leurs suiveurs en France.

On aboutit alors aux changes flottants. Le Dollar reste la monnaie de réserve dominante.  La double pyramide de crédits  n’est pas liée au Gold exchange standard mais au fait qu’une monnaie nationale devient la monnaie de réserve du monde.   Trente ans de dollar pivot ont créé un « fait accompli ».  Les désordres monétaires qui s’enchaînent jusqu’en 1985 masquent les mécanismes de fond. Mais après la stabilisation Volcker,  et la prise de conscience générale qu’on obtenait directement inflation et  dégringolade de la monnaie  en menant une politique nationale keynésienne,  on entre dans un système de monnaies stabilisées par les banques centrales (elles ne conservent qu’un objectif  de  stabilité des prix).  Circonstances particulières : l’ensemble des économies ex-communistes entrent progressivement dans le jeu économique mondial.  Les prix des objets fabriqués ne peuvent plus augmenter.

Jaques Rueff n’est plus là pour signaler le fonctionnement pervers de la double pyramide de crédits.  Mais la réalité demeure. Les déficits américains nourrissent des excédents majeurs notamment en Allemagne et au Japon.  L’argent replacé aux Etats unis alimente le cycle infernal.  Les purges périodiques  sont de plus en plus brutales.  91-93 est la plus grave crise depuis 1929.  Les Etats unis en sortent par une fuite en avant  après avoir ruiné son créancier principal le Japon, qui ne s’en remettra jamais tout à fait.  Alimentée par les libéralités de la FED  la dette mondiale commence à enfler de façon incontrôlable, l’inflation ne liquidant plus une partie de l’excédent de monnaie qui gonfle en revanche tous les actifs immobiliers.   Le couple Chine-Etats unis se met en place avec des déficits géants d’un côté et des excédents géants de l’autre.  
 
On retrouve le schéma de 1929 mais dans un contexte très différent avec des montants supérieurs de plusieurs magnitudes.  Et on retrouve le même « credit crunch » à compter de juillet 2007 puis surtout de septembre 2008.
Ne pas comprendre que J. Rueff a mis le doigt sur un moteur essentiel des dérèglements qui ont gâché les cent dernières années est une des lacunes les plus graves de l’économie moderne telle qu’elle est décrite et enseignée.

La leçon de Rueff a une conséquence immédiate : il faut supprimer tout système qui fait d’une monnaie nationale la monnaie du monde.  Il ne reste alors qu’une alternative : ou le retour pur et simple à l’étalon or ou un système de monnaie de réserve multilatérale  du type du Bancor de Keynes ou de ce que nous appelons le Mondio.
Didier Dufau pour le Cercle des économistes e-toile.


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner